
Usporedba država i pravnih oblika

Pogledajte razlike u vlasništvu, porezu i godišnjim obvezama. Suzite izbor prema poslu koji planirate i pitanjima koja ostaju za hrvatskog vlasnika.

Odaberite dvije mogućnosti
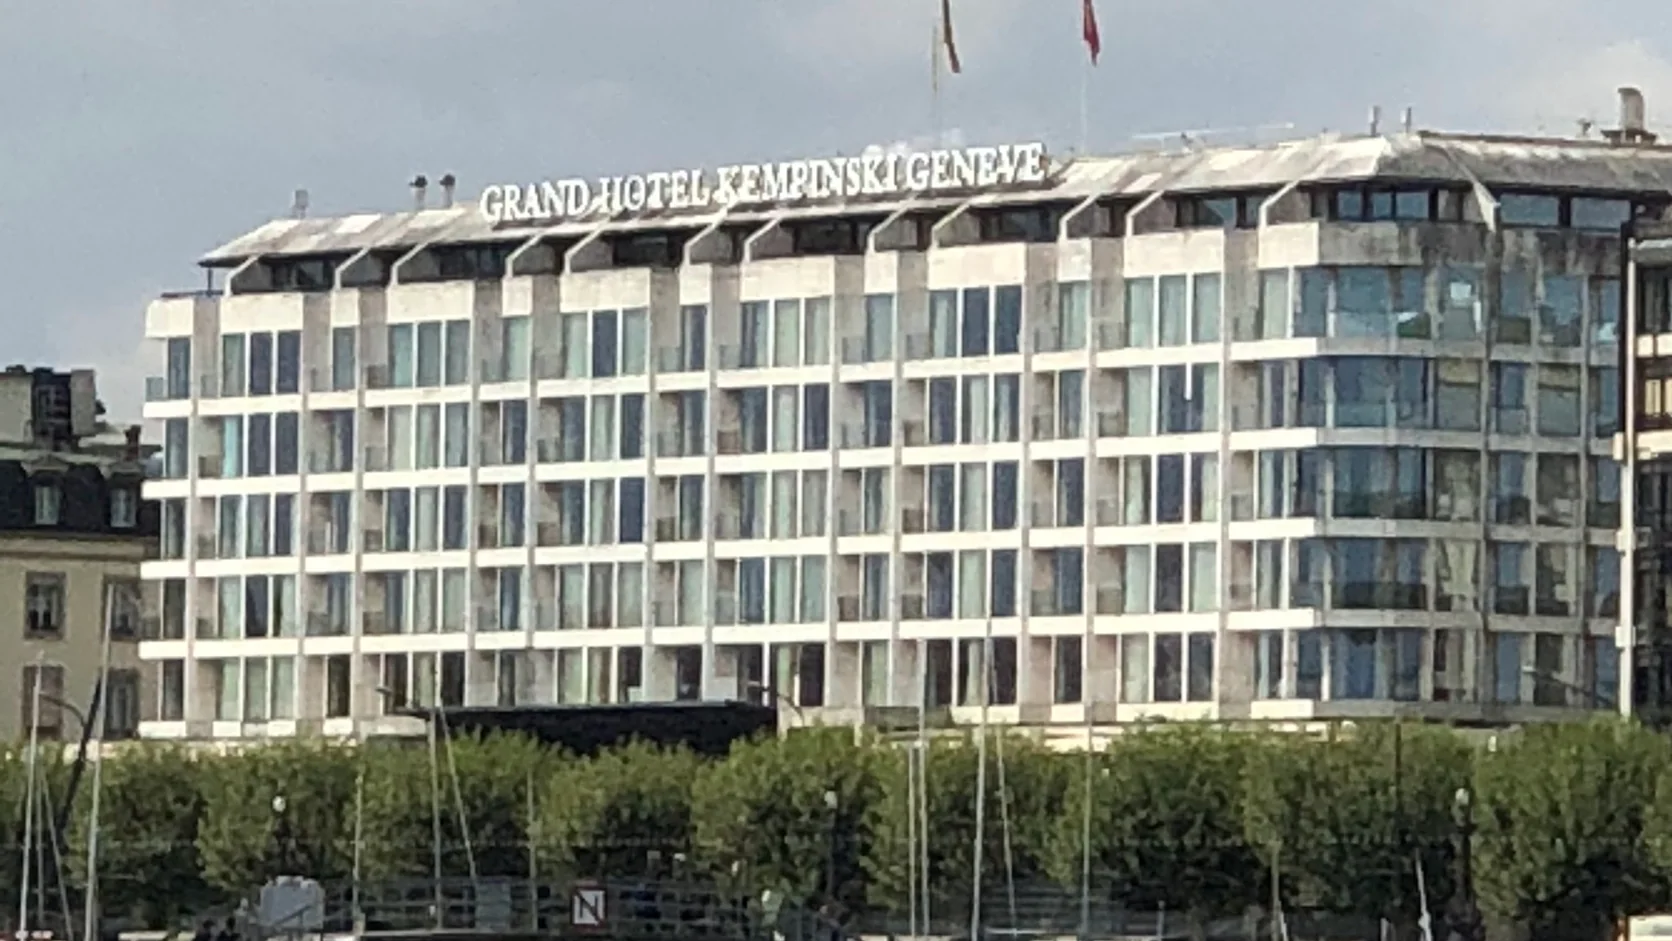
Zgrada hotela Grand Hotel Kempinski na obali jezera u Ženevi

Razgovor povezuje odabrane mogućnosti s vašim vlasništvom, bankarskim potrebama i stvarnim mjestom rada.

Odaberite dvije mogućnosti
Česte usporedbe
Prva mogućnost

SAD

Druga mogućnost

SAD

Porezi i mogući učinci

Ovi podaci opisuju porez u državi registracije društva. Porez u državi u kojoj je vlasnik rezident i dalje se može primijeniti i procjenjuje se zasebno.

Wyoming & Delaware / LLC

Inozemne usluge mogu biti izvan američkog saveznog poreza.

Fizička osoba nerezident SAD-a koja sve usluge obavlja izvan SAD-a može putem LLC-a s jednim članom ostvariti dohodak od tih usluga bez američkog saveznog poreza na dohodak.

Kada se primjenjuje

LLC mora biti porezno zanemaren kao zaseban subjekt, bez američke trgovinske ili poslovne aktivnosti i s njom efektivno povezanog dohotka. Za usluge je važno mjesto rada, a ne samo država kupca.

Nastanak obveze i prijave

Kada nastaje porez

Rad u SAD-u, američki izvor dohotka ili izbor oporezivanja korporacije mogu promijeniti rezultat. Zadržavanje novca u LLC-u samo po sebi ne odgađa porez vlasnika.

Plaćanje i prijavljivanje

Strano vlasništvo i transakcije koje se prijavljuju mogu zahtijevati Form 5472 i prateći pro forma Form 1120 čak i bez poreza. Ostale prijave i predujmovi ovise o činjenicama.

LLC: usluge obavljene izvan SAD-a

Fizička osoba koja nije porezni rezident SAD-a, jedini je član porezno zanemarenog LLC-a i sve usluge obavlja izvan SAD-a bez poslovne aktivnosti u SAD-u, može imati takav prihod bez američkog saveznog poreza na dohodak.

Država klijenta sama ne određuje gdje je usluga obavljena. Rad iz SAD-a mijenja procjenu.

Državne naknade, obvezno izvještavanje Form 5472 i porezi vlasnika u Hrvatskoj mogu ostati. Višečlani LLC, izbor korporativnog oporezivanja ili druga vrsta prihoda traže zasebnu analizu.

Vlasništvo i tekuće obveze

Vlasništvo i tekuće obveze
Što treba razmotritiWyomingLLCDelawareLLC
Tipična namjenaUsluge, trgovina i drugi poslovi kojima upravlja vlasnik uz fleksibilan dogovor o upravljanju.
Vlasnici i uvjetiJedan ili više članova; strani vlasnici u pravilu su dopušteni.
Osobna odgovornostU pravilu ograničena odgovornost, uz zakonske iznimke, osobna jamstva i odgovornost za vlastito postupanje.
UpravljanjeČlanovi ili imenovani upravitelji prema ugovoru o poslovanju LLC-a.
Lokalna prisutnostRegistrirani agent s adresom u Wyomingu. Rad u drugoj saveznoj državi može zahtijevati dodatnu registraciju.Registrirani agent u Delawareu. Stvarno poslovanje drugdje može zahtijevati dodatne registracije.
Kapital i financiranjeUloge članova ili dionice evidentirajte u dokumentima društva. Potrebno financiranje ovisi o pravnom obliku i poslovanju.LLC dokumentira uloge članova. Kod korporacije struktura dionica može utjecati na izračun franchise taxa.
Godišnje lokalne obvezeGodišnje izvješće i državna naknada: najmanje 60 USD ili 0,0002 vrijednosti imovine u Wyomingu, ako je taj iznos veći. Agent i savezne porezne obveze zasebne su stavke.LLC plaća 400 USD godišnjeg državnog poreza do 1. lipnja, bez godišnjeg LLC izvješća. Korporacije imaju zasebno godišnje izvješće i franchise tax.
Bankovni računBanka zajedno procjenjuje vlasnika, države kupaca i dobavljača te poslovni model. Registracija ne jamči račun.
Prednosti i ograničenja

Wyoming / LLC

Prednosti

  • Najniža godišnja državna naknada manja je od poreza za LLC u Delawareu.
  • LLC i korporacija omogućuju različite dogovore o vlasništvu i ulaganju.

Ograničenja

  • Poslovanje u drugoj saveznoj državi može stvoriti tamošnje registracijske i porezne obveze.
  • Godišnje državno izvješće predaje se odvojeno od saveznih poreznih prijava.

Delaware / LLC

Prednosti

  • LLC i korporacija odgovaraju različitim planovima vlasništva.
  • LLC ima fiksni godišnji državni porez i ne predaje godišnje državno izvješće.

Ograničenja

  • LLC duguje 400 USD i kada nema poslovne aktivnosti.
  • Franchise tax korporacije računa se prema stvarnoj strukturi dionica i kapitala.
Službeni izvori Provjereno 8. listopada 2026.

Opće informacije o redovnim režimima. Djelatnost, PDV, plaće, porezni ugovori i okolnosti vlasnika mogu promijeniti rezultat. Prije registracije provjerite banku i hrvatske obveze.

Uži izbor i vaše vlasništvo

Razgovor povezuje odabrane mogućnosti s vašim vlasništvom, bankarskim potrebama i stvarnim mjestom rada.

Pitanja o rezultatima usporedbe

Pokazuje li alat najpovoljniju državu za mene?

Ne automatski. Usporedba prikazuje razlike i uvjete. Vaši ugovori, rezidentnost i stvarno upravljanje određuju koje su mogućnosti relevantne.

Mogu li fizičkoj osobi jednostavno primijeniti korporativno CFC pravilo?

Ne. Najprije se utvrđuje porezni status. Fizička osoba može biti obveznik poreza na dobit u određenom režimu, ali privatno vlasništvo samo po sebi to ne dokazuje.

Jesu li naknade u alatu ponuda za moju registraciju?

Nisu. Državne naknade i porezni primjeri objašnjavaju pojedine obveze. Konkretna ponuda mora uključiti dokumente, lokalne uloge, naš rad i druge potrebne usluge.

Osvijetljeni Manhattan i most preko rijeke noću

Prođimo vaš uži izbor

Navedite odabrane mogućnosti, vlasnike i planirane transakcije. Razgovorom razjašnjavamo razlike relevantne za vaš posao i potrebu za daljnjom stručnom procjenom.

Prođimo vaš uži izbor